

想知道現在的錶迷到底在買什麼,光看品牌聲量或社群討論其實還不夠,從二級市場累積下來的交易數據,反而能看出更多真實答案,近年Watchfinder & Co.、Chrono24、Everywatch和WatchCharts等知名平台累積大量成交資料,讓過去比較靠感覺的收藏市場,多了一個可以量化觀察的角度,尤其從錶殼材質切入,更能看出不同類型手錶在「交易量」、「價格」與「市場價值」之間,其實存在很有意思的落差。

▲Source:Wolvyn Watch Dealer
先看最容易理解的結果,不鏽鋼依舊是市場絕對主力,最新一年度的二手交易數據顯示,純不鏽鋼手錶占了約69%的交易量,如果再把鋼與其他貴金屬搭配的半金款算進來,例如金鋼約9%、白金鋼約5%、玫瑰金鋼約3%,整體鋼材及其混合材質的比例就來到86%!換句話說,市場上每10只成交的手錶,大約有8、9只仍然和鋼材脫不了關係,這個結果其實不太意外,畢竟不鏽鋼兼顧耐用、重量、日常實穿性與價格門檻,對多數收藏家來說,拿來當每天佩戴的主力錶確實比較沒有壓力。
▲不鏽鋼憑藉耐用、實用與價格相對親民等優勢,以69%交易市佔率穩居二級市場首位,仍是收藏家日常佩戴的主流選擇。
有趣的是,這也讓近年品牌一直強調的鈦金屬、陶瓷與青銅,呈現出另一種市場面貌,資料顯示鈦金屬約占4%,陶瓷約2%,青銅則只有1%,如果只看交易量,確實還稱不上主流,不過這些材質並非沒有存在感,像帝舵Pelagos、歐米茄 Seamaster Diver 300M等鈦金屬手錶,以及歐米茄Speedmaster「月之暗面」、IWC Pilot’s Watch Top Gun等陶瓷作品,都能在二級市場取得相當高的辨識度。這說明一件事:社群上很熱門的材質,不一定等於市場上交易量較大的材質,可見話題性與實際購買力,本來就是兩回事。
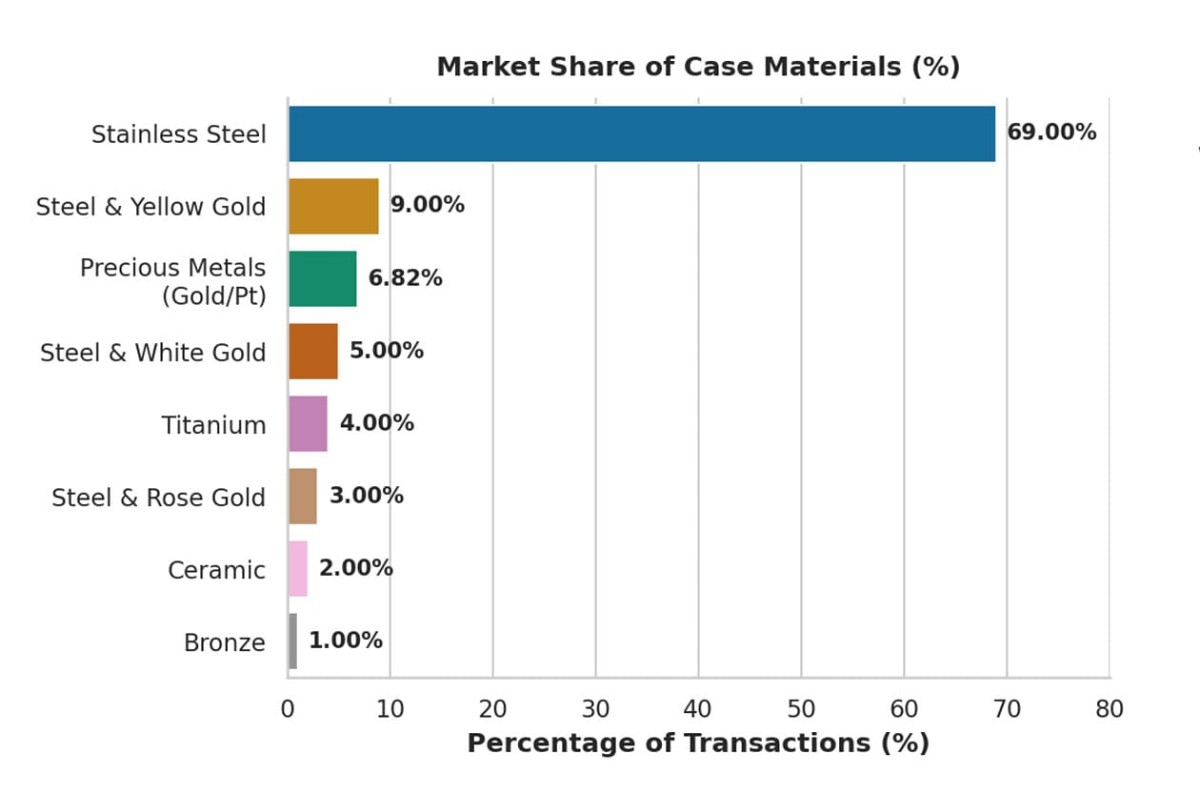
▲純鋼加上各類半金款合計占86%交易量,遠勝鈦金屬4%、陶瓷2%與貴金屬約7%,顯示二級市場仍高度集中於鋼錶。Source:Watchfinder & Co., Everywatch, Chrono24 and WatchCharts
真正值得玩味的,其實是另一組數字,貴金屬手錶包含黃金、白金、玫瑰金與鉑金等,交易量合計只有約6.82%,看起來完全無法和鋼錶抗衡;但如果把視線拉到高價手錶的產值,故事立刻反轉。摩根士丹利與LuxeConsult的市場分析指出,單價超過5萬瑞郎的高階手錶,雖然只占瑞士手錶出口數量約1.4%,卻創造了37%的出口價值,更貢獻了高達89%的市場增長,這就是鐘錶產業非常典型的「量少、價高」現象:真正推動產值與利潤的,往往不是每天在街上看到的那些熱門鋼錶。
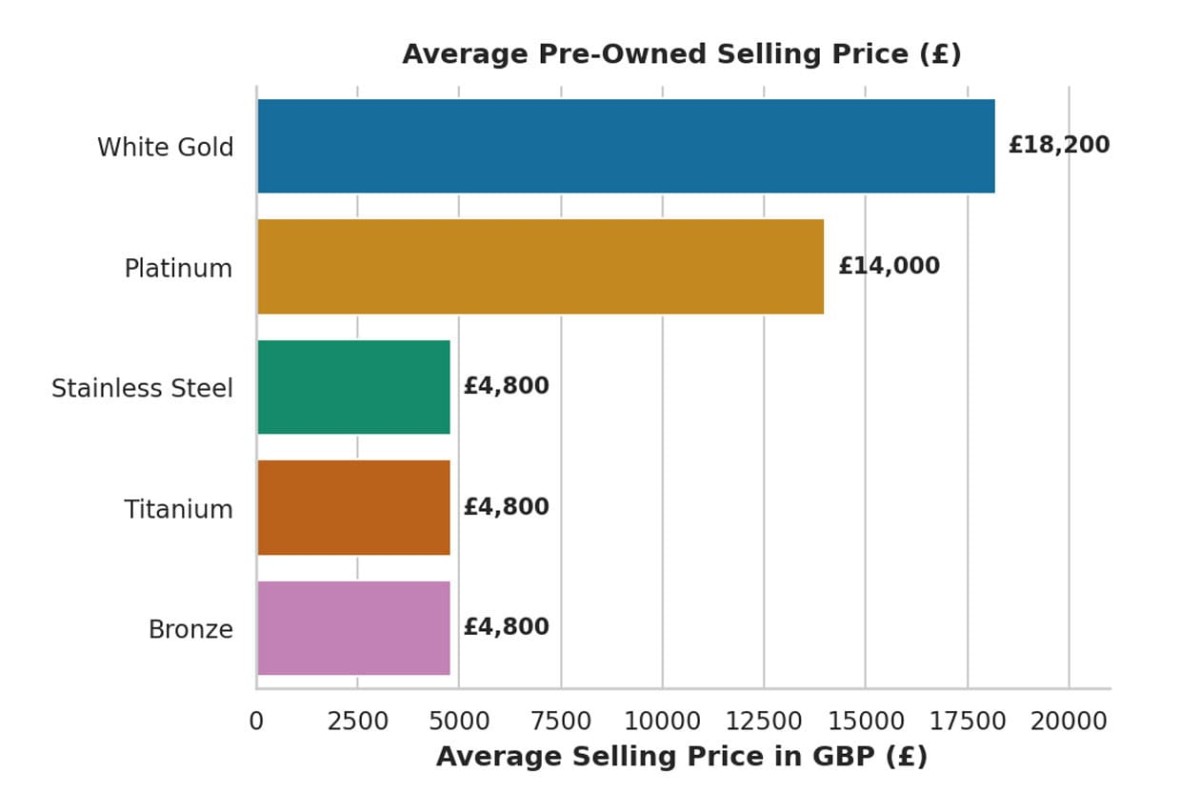
▲白金手錶平均價格約18,200英鎊居冠,玫瑰金與鉑金緊隨其後;鋼、鈦金屬及青銅約4,800英鎊,價格門檻相對親民。Source:Watchfinder & Co., Everywatch, Chrono24 and WatchCharts
從平均價格來看,這種差距更加明顯,數據顯示,白金手錶平均價格約18,200英鎊(約合台幣78萬),位居各材質之冠,玫瑰金緊追在後,鉑金則約14,000英鎊(約合台幣60萬);反觀不鏽鋼、鈦金屬與青銅,平均價格約落在4,800英鎊(約合台幣20萬)左右,這並不代表鋼錶沒有收藏價值,而是說不同材質在品牌定價策略裡,扮演的角色不同,鋼錶負責擴大客群與交易量,貴金屬款則更像是品牌拉高單價與利潤的重要工具。

▲鋼錶交易以勞力士、歐米茄等品牌領先,鈦金屬則由帝舵Pelagos帶頭,陶瓷市場以歐米茄與萬國代表作最具交易熱度。Source:Watchfinder & Co., Everywatch, Chrono24 and WatchCharts
也因此,當我們回頭看一些高級鐘錶品牌近年的產品佈局,就會發現這些數據其實很有說服力,以百達翡麗為例,當經典鋼款Nautilus Ref. 5711停產後,品牌把重心逐步轉向貴金屬版本,像後續推出的Ref. 5811G,就是很明顯的市場策略轉向。對收藏家而言,這或許會讓「鋼錶才是王道」的想法出現一點動搖,因為真正決定品牌營收與高端市場地位的,未必是成交數最多的那一批作品。
所以,現在看一只錶值不值得收藏,如果只盯著社群熱度、明星上手或二手炒作,其實很容易被市場氣氛帶著走,材質交易占比提供的是另一個更冷靜的視角:鋼錶仍然是市場基本盤,鈦金屬與陶瓷靠特色搶攻特定族群,而黃金、白金與鉑金則在高價市場扮演完全不同的角色,鐘錶市場真正有趣的地方,正是這種「多數人買鋼錶、少數人撐起高價值」的不對稱結構,對品牌來說,這是產品策略;對收藏家來說,則是一個重新思考收藏價值的線索。